

Un nuovo studio di TBC Innovations affronta il mercato degli schermi oscuranti in Francia che scende sotto i 5 milioni di unità.
Secondo l’ultimo studio pubblicato da TBC Innovations, nel 2025 il mercato degli schermi oscuranti in Francia ha registrato una nuova contrazione, in un contesto caratterizzato dalla crisi del settore abitativo. Il mercato è così sceso nel 2025 sotto la soglia simbolica dei 5 milioni di unità.
Dal 2023, il settore ha attraversato una marcata fase di correzione, dopo il picco eccezionale raggiunto nel 2022.
Le 3 indicazioni chiave
Lo studio fornisce tre indicazioni fondamentali:
Nel 2025 il volume degli schermi oscuranti installati nelle nuove costruzioni è rimasto fortemente penalizzato dal crollo dell’apertura di nuovi cantieri osservato a partire dal 2023.
1. Il crollo dei cantieri ha pesato fortemente sul mercato
La netta diminuzione delle vendite di case e la contrazione delle nuove costruzioni residenziali hanno determinato un vero e proprio crollo del mercato del nuovo, con conseguenze dirette sui volumi dei sistemi oscuranti.
Nel 2025 questo segmento ha registrato un’ulteriore diminuzione, raggiungendo il livello più basso degli ultimi vent’anni.
2. Ristrutturazioni ferme a causa della prudenza delle famiglie
Dopo la forte flessione del 2024, nel 2025 l’attività di ristrutturazione non ha mostrato una vera ripresa. Il contesto economico, ancora deteriorato, ha continuato a pesare sul mercato dell’abitazione. La domanda nel settore privato e diffuso si è progressivamente ridotta, frenata dall’atteggiamento attendista delle famiglie di fronte alle incertezze economiche e alla scarsa stabilità degli incentivi pubblici, in particolare per i continui cambiamenti e le interruzioni di MaPrimeRénov’, il programma governativo di agevolazioni per i lavori in casa,
3. Prospettive leggermente più favorevoli
Le prospettive per il 2026 appaiono meglio orientate. Tuttavia, dopo tre anni consecutivi di contrazione, la situazione rimane fragile.
Le imprese intervistate si mostrano prudenti nelle loro previsioni, in un contesto ancora segnato dalla debolezza della domanda e dalle incertezze economiche. Esse sperano comunque di intravedere i primi segnali di ripresa, che potrebbero derivare sia dal riavvio dell’edilizia residenziale sia da un graduale miglioramento del mercato della ristrutturazione.
Sul fronte delle nuove costruzioni, i primi segnali sono incoraggianti. La ripresa dell’apertura dei cantieri si è confermata nel primo semestre del 2026.
Gli effetti sul mercato dei sistemi oscuranti dovrebbero tuttavia manifestarsi progressivamente. Considerato l’intervallo di tempo che intercorre tra l’avvio di un progetto edilizio e l’installazione dei componenti, il miglioramento si rifletterà solo gradualmente sull’attività dei produttori e degli installatori nel corso dell’anno.
Vince la ristrutturazione
In questo scenario, la ristrutturazione rimane il principale motore del mercato nel breve periodo, anche se fatica ancora a ritrovare una dinamica chiaramente positiva.
La domanda continua infatti a essere frenata:
- dalla prudenza delle famiglie;
- dalle pressioni sul potere d’acquisto;
- dall’incertezza relativa agli incentivi;
- dalla volatilità dei prezzi dell’energia.
A ciò si aggiunge un andamento ancora incerto del mercato immobiliare dell’usato.
Mercato immobiliare incerto
Alla fine di aprile erano state registrate, nell’arco di dodici mesi, 941.000 compravendite di immobili esistenti, con un incremento del 5% rispetto all’anno precedente. Tuttavia, dalla primavera questa ripresa sembra avere perso slancio.
Si tratta di un rallentamento da monitorare, poiché il cambio di proprietà rappresenta tradizionalmente uno dei principali fattori capaci di innescare lavori di ristrutturazione.
Una ripresa più marcata potrebbe delinearsi nel 2027. Essa resterà tuttavia subordinata al miglioramento della fiducia delle famiglie, del loro potere d’acquisto e alla prosecuzione della ripresa del mercato immobiliare dell’usato.
(continua)
A cura di Ennio Braicovich
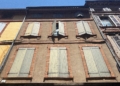
Foto: scuri e persiane nel Sud Ovest della Francia